Pocas frases se repiten tanto en informes corporativos como “creación de valor para el accionista“, y pocas están tan cargadas de ambigüedad. Para algunos directivos significa maximizar el precio de la acción a corto plazo; para otros, construir una empresa sólida capaz de generar beneficios sostenibles durante décadas. Entender esta diferencia no es un ejercicio académico: determina cómo se toman decisiones dentro de las empresas y qué esperar, como inversor, del dinero que se coloca en ellas.
Qué significa realmente “crear valor”
En términos simples, una empresa crea valor para sus accionistas cuando genera retornos superiores al coste del capital invertido. Esto suena técnico, pero la idea es intuitiva: si una compañía obtiene financiación, ya sea de accionistas o de deuda, y esa financiación tiene un coste implícito, la empresa solo está “creando” valor si sus beneficios superan ese coste. Si los retornos son inferiores, la empresa puede seguir siendo rentable en términos contables y, sin embargo, estar destruyendo valor económico real.
Esta distinción explica por qué algunas empresas con beneficios crecientes ven caer el precio de su acción: el mercado no solo mira si hay ganancias, sino si esas ganancias justifican el capital empleado para generarlas.
Las palancas tradicionales de creación de valor
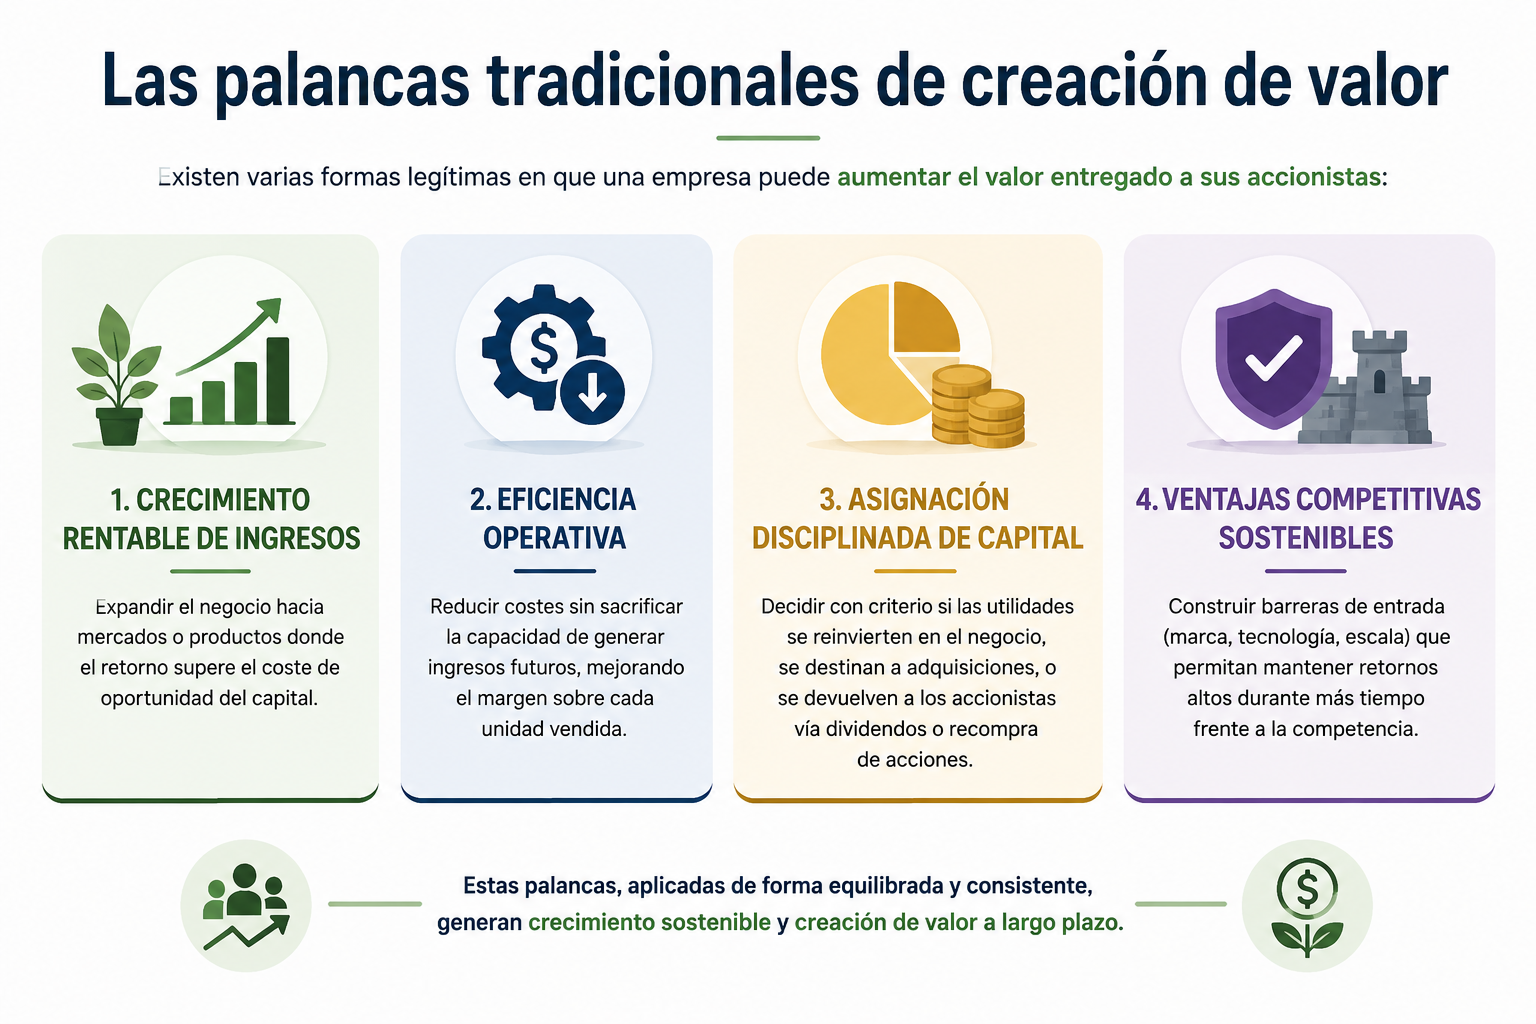
Existen varias formas legítimas en que una empresa puede aumentar el valor entregado a sus accionistas:
- Crecimiento rentable de ingresos: expandir el negocio hacia mercados o productos donde el retorno supere el coste de oportunidad del capital.
- Eficiencia operativa: reducir costes sin sacrificar la capacidad de generar ingresos futuros, mejorando el margen sobre cada unidad vendida.
- Asignación disciplinada de capital: decidir con criterio si las utilidades se reinvierten en el negocio, se destinan a adquisiciones, o se devuelven a los accionistas vía dividendos o recompra de acciones.
- Ventajas competitivas sostenibles: construir barreras de entrada (marca, tecnología, escala) que permitan mantener retornos altos durante más tiempo frente a la competencia.
 C
El riesgo de perseguir el precio de la acción a corto plazo
Uno de los debates más antiguos en el gobierno corporativo es hasta qué punto la presión por resultados trimestrales distorsiona las decisiones de largo plazo. Cuando los incentivos de los directivos están fuertemente ligados al precio de la acción en el corto plazo, existe el riesgo de que se prioricen decisiones que mejoran las cifras inmediatas, recortes de inversión en investigación, por ejemplo, a costa de la capacidad competitiva futura de la empresa.
Este fenómeno, conocido en el mundo financiero como “cortoplacismo corporativo“, ha sido señalado por numerosos economistas como una de las tensiones estructurales del capitalismo moderno: el mercado recompensa resultados visibles de forma casi inmediata, mientras que la creación de valor genuina muchas veces requiere años de inversión sin retorno aparente.
El papel del inversor pasivo en esta ecuación
Aquí entra un actor cuya influencia ha crecido enormemente en las últimas dos décadas: el inversor que no busca seleccionar ganadores individuales, sino participar del crecimiento agregado de la economía a través de estrategias de bajo coste. Este enfoque conocido como indexación, cambia de forma sutil la relación entre el mercado y las empresas: en lugar de premiar o castigar decisiones trimestrales específicas de cada compañía, refleja el desempeño conjunto de cientos o miles de negocios, diluyendo el impacto de la especulación sobre un solo título.
Para el inversor individual, esto tiene una consecuencia práctica: en lugar de intentar identificar qué empresa está “creando valor” de forma superior en un momento determinado, una tarea que ni los profesionales dominan de forma consistente, puede optar por beneficiarse del valor creado por el conjunto del mercado a lo largo del tiempo, sin depender del acierto en decisiones individuales.
Métricas que ayudan a distinguir valor real de ilusión contable
Algunos indicadores permiten a un inversor más informado ir más allá del titular de beneficios:
- Retorno sobre el capital invertido (ROIC) comparado con el coste de capital de la empresa.
- Flujo de caja libre, que revela si los beneficios contables se traducen realmente en efectivo disponible.
- Consistencia del crecimiento, más relevante que un pico puntual de resultados impulsado por factores extraordinarios.
La creación de valor para los accionistas no es un concepto único ni estático: depende del horizonte temporal que se use para medirlo y de si se prioriza la percepción inmediata del mercado o la solidez estructural del negocio. Comprender esta diferencia ayuda tanto a directivos, que deben resistir la tentación de optimizar solo lo que se ve en el próximo trimestre, como a inversores, que se benefician de entender qué historias de “creación de valor” son sostenibles y cuáles son simplemente ruido de corto plazo.