Existe una creencia extendida de que los problemas financieros se resuelven automáticamente con suficiente dinero: que ganar la lotería, firmar un contrato profesional multimillonario o recibir una herencia considerable garantiza, casi por definición, una vida financiera resuelta. La evidencia real sobre lo que ocurre después de esos eventos es mucho más matizada, y revela algo más interesante: el monto de dinero disponible dice sorprendentemente poco sobre qué tan bien se gestiona ese patrimonio.
El mito de los ganadores de lotería
Durante más de dos décadas circuló la afirmación de que 70% de los ganadores de lotería terminaban en la ruina financiera, atribuida a un supuesto estudio de una fundación estadounidense de educación financiera. En enero de 2018, esa misma organización declaró oficialmente que jamás realizó tal investigación: la estadística nunca tuvo respaldo real. Un estudio serio que siguió durante 32 años a 180 ganadores del sorteo Powerball encontró que apenas 2% de ellos (solo cuatro casos documentados) terminó en ruina financiera real. Más revelador todavía: entre ese pequeño grupo, 75% ya tenía problemas de adicción antes de ganar el premio, otro 75% ya contaba con antecedentes penales previos, y ninguno de ellos contrató asesoría financiera profesional después de recibir el dinero. El patrón sugiere que el dinero no fue la causa de la ruina; simplemente expuso o aceleró problemas que ya existían de antemano.
El caso de los atletas profesionales cuenta una historia distinta
Sin embargo, no todo el mito sobre el dinero repentino carece de fundamento. Un estudio riguroso sobre jugadores de la NFL reclutados entre 1996 y 2003 encontró que 15.7% de ellos se declaró en bancarrota dentro de los doce años posteriores a su retiro, a pesar de un ingreso mediano de carrera cercano a 3.2 millones de dólares. Los investigadores concluyeron algo particularmente revelador: “haber jugado durante mucho tiempo y haber sido un jugador exitoso y bien pagado no ofrece mucha protección contra el riesgo de caer en bancarrota”. Aquí el problema no parece ser, como en el caso de los ganadores de lotería, una condición previa extrema, sino algo más ordinario y más aplicable a cualquier persona: la falla en trasladar un ingreso alto pero temporal hacia un patrimonio duradero.
Un ingreso alto no se traduce en patrimonio bien gestionado
Detrás de este patrón hay varias explicaciones consistentes. La primera es la falta de lo que los economistas llaman “suavización del consumo”: la teoría económica sugiere que, durante los años de mayor ingreso, una persona debería ahorrar proporcionalmente más para sostener su nivel de vida en el futuro, pero en la práctica muchos hacen justamente lo contrario, ajustando su gasto al nivel más alto posible de ingreso presente. La segunda es la inflación acelerada del estilo de vida que suele acompañar a un ingreso repentino o excepcionalmente alto, sin que exista un plan financiero formal que ponga límites a ese ajuste. La tercera es la ausencia de un sistema de decisiones estructurado: ahorrar, diversificar mediante instrumentos accesibles y de bajo costo como un etf ampliamente diversificado, y proteger ese patrimonio legal y fiscalmente, requiere un proceso deliberado que no aparece de forma espontánea solo porque el ingreso es alto.
>> Lee más: Evitar que la inflación se coma tus ahorros
El patrón común detrás de ambos casos
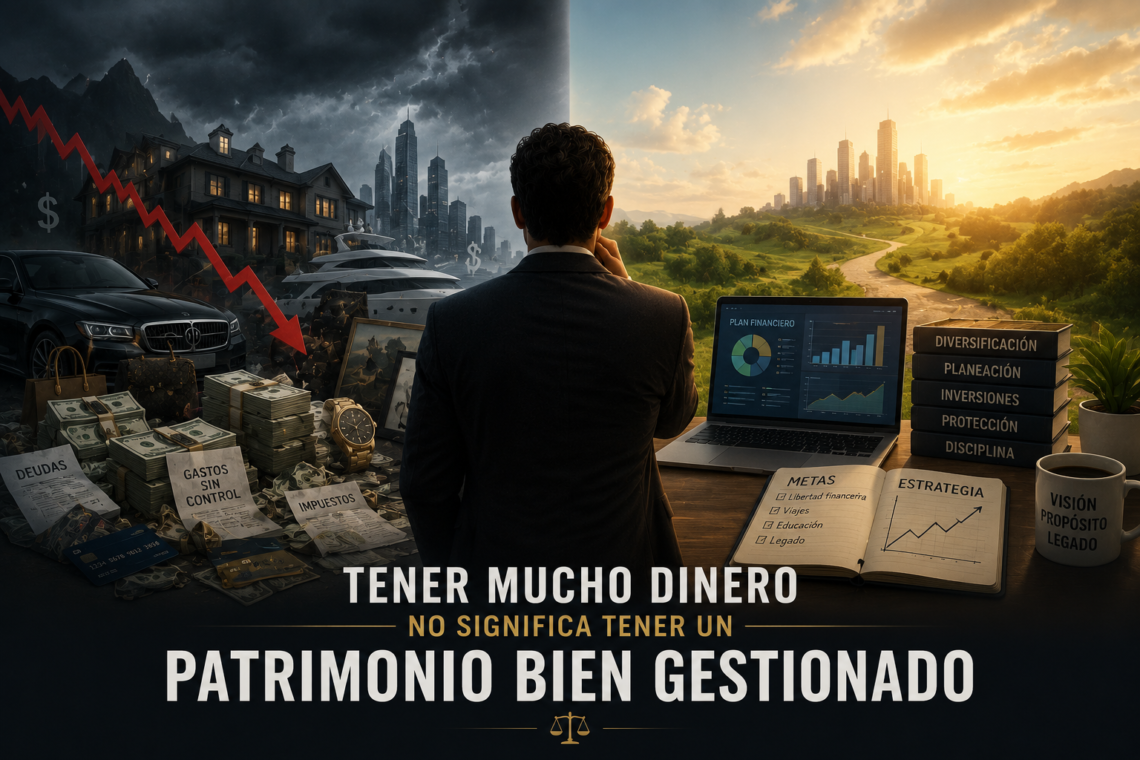
Lo que conecta a los ganadores de lotería que sí terminaron mal y a los atletas que cayeron en bancarrota no es la cantidad de dinero recibida, sino la ausencia de un sistema robusto alrededor de ese dinero: presupuesto, ahorro estructurado, diversificación, asesoría genuina y protección ante riesgos externos. Sobre este último punto, el mismo estudio sobre ganadores de lotería reveló un hallazgo curioso: los 26 ganadores de premios superiores a 500 millones de dólares fueron, sin excepción, blanco de intentos de robo de identidad y fraude, generando miles de reclamos de estafas realizadas usando sus nombres. Tener mucho dinero, lejos de resolver automáticamente los problemas, en algunos casos crea otros completamente nuevos que exigen su propia gestión activa.
¿Esto qué significa?
La lección aquí no está limitada a millonarios de lotería o atletas profesionales; aplica con la misma fuerza a cualquier persona que reciba un aumento salarial significativo, una bonificación considerable o cualquier mejora sustancial en su ingreso. La gestión del patrimonio es una habilidad y un proceso (presupuestar, ahorrar de forma sistemática, invertir con disciplina, protegerse legalmente) que no aparece automáticamente como consecuencia de tener más dinero disponible. De hecho, sin ese sistema, un ingreso más alto puede simplemente acelerar el ritmo al que se acumulan malas decisiones financieras, en lugar de corregirlas.
Tener mucho dinero y tener un patrimonio bien gestionado son cosas relacionadas, pero no equivalentes. El dinero, por sí solo, no construye disciplina de ahorro, no diversifica un portafolio, ni protege contra riesgos legales o de fraude. Esas tareas requieren un sistema deliberado que se puede (y probablemente se debería) empezar a construir mucho antes de que llegue cualquier ingreso extraordinario, precisamente porque la evidencia sugiere que la cantidad de dinero disponible nunca fue, por sí sola, el factor que determinaba el resultado final.