La inflación es uno de esos conceptos económicos que todos hemos escuchado mencionar en las noticias, pero que pocas veces entendemos en su totalidad hasta que lo sentimos directamente en el bolsillo: en el súper, en la gasolina o en la renta. En términos simples, la inflación representa el aumento generalizado y sostenido de los precios de bienes y servicios en una economía, lo que se traduce en una pérdida del poder adquisitivo de nuestro dinero.
¿Por qué ocurre la inflación?
Existen múltiples causas detrás de un fenómeno inflacionario. Entre las más comunes se encuentran el exceso de circulante en la economía (cuando hay más dinero disponible del que la producción de bienes puede respaldar), los choques en la oferta (como interrupciones en cadenas de suministro o aumentos en el costo de materias primas), y las expectativas inflacionarias, que ocurren cuando consumidores y empresas anticipan alzas de precios y ajustan su comportamiento en consecuencia, generando una especie de profecía autocumplida.
En México, el Banco de México (Banxico) es la institución encargada de vigilar y controlar la inflación mediante su política monetaria, principalmente a través del ajuste de la tasa de interés de referencia. Cuando la inflación se dispara por encima de la meta establecida (actualmente en un rango de 3% con un margen de más/menos un punto porcentual), Banxico suele incrementar las tasas de interés para desincentivar el consumo y el crédito, buscando así enfriar la economía y contener el alza generalizada de precios.
El impacto silencioso en tus ahorros
Uno de los efectos menos visibles pero más dañinos de la inflación es su impacto sobre el dinero que mantenemos “quieto”, ya sea en efectivo o en cuentas de ahorro tradicionales que ofrecen rendimientos mínimos o nulos. Si tienes 100,000 pesos guardados en una cuenta que no genera intereses, y la inflación anual es del 5%, en términos reales tu dinero valdrá el equivalente a 95,000 pesos al año siguiente, es decir, habrás perdido poder de compra sin haber gastado un solo peso.
Este fenómeno es particularmente relevante para quienes tienen aversión al riesgo y prefieren mantener sus ahorros en efectivo o en instrumentos de muy bajo rendimiento, pensando erróneamente que esto representa “seguridad”. En realidad, la inacción frente a la inflación también implica un riesgo, uno silencioso pero constante.
Estrategias para proteger tu patrimonio
Existen diversas alternativas para blindar tus ahorros frente a la erosión inflacionaria:
1. Instrumentos indexados a la inflación: en México existen instrumentos gubernamentales como los Udibonos, cuyo rendimiento está ligado directamente a la Unidad de Inversión (UDI), un indicador que se ajusta conforme a la inflación. Este mecanismo de indexación permite que el valor real de tu inversión se mantenga relativamente protegido, ya que el rendimiento se ajusta automáticamente según el comportamiento de los precios en la economía.
2. Inversión en renta variable: aunque conlleva mayor volatilidad en el corto plazo, la evidencia histórica muestra que las acciones y los fondos de renta variable tienden a superar la inflación en horizontes de inversión largos, ya que las empresas suelen trasladar el aumento de sus costos a los precios de sus productos y servicios.
3. Bienes raíces: los activos inmobiliarios han sido tradicionalmente considerados una cobertura razonable contra la inflación, ya que tanto el valor de las propiedades como las rentas suelen ajustarse con el tiempo.
4. Diversificación en moneda extranjera: mantener una parte del patrimonio en dólares u otras divisas fuertes puede ayudar a mitigar el riesgo cuando la inflación en México se combina con episodios de depreciación del peso.
5. Materias primas y metales preciosos: activos como el oro han sido históricamente utilizados como refugio de valor en periodos de alta inflación, aunque su comportamiento puede ser más volátil de lo que muchos inversionistas esperan.
¿Qué está pasando actualmente?
Después de los picos inflacionarios registrados a nivel global en 2022, derivados en buena medida de la disrupción en cadenas de suministro post-pandemia y el aumento en precios de energéticos, México ha transitado por un proceso gradual de desinflación, acompañado de ajustes en la política monetaria de Banxico. Sin embargo, la inflación sigue siendo un factor relevante que cualquier inversionista debe considerar dentro de su estrategia financiera, especialmente al calcular rendimientos reales (es decir, descontando el efecto inflacionario) y no solo rendimientos nominales.
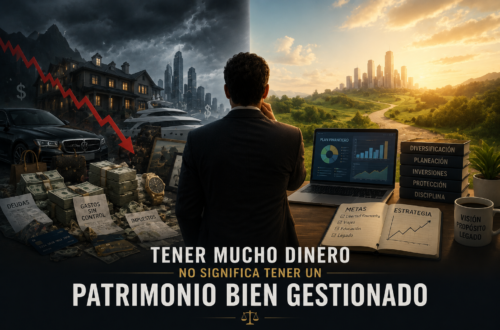
Entender la inflación y sus mecanismos no es solo un ejercicio académico, sino una herramienta práctica indispensable para tomar mejores decisiones financieras. Ignorar su efecto puede llevarnos a subestimar el verdadero rendimiento de nuestras inversiones o a mantener nuestros ahorros en instrumentos que, sin darnos cuenta, están perdiendo valor real con el paso del tiempo. La clave está en diversificar, informarse sobre los distintos instrumentos disponibles en el mercado mexicano y construir una estrategia que contemple activamente la protección del poder adquisitivo a largo plazo.